Revenus de droits d’auteur
Les droits d’auteur sont les droits qui protègent une oeuvre originale et concrète, donc une idée ne peut pas être protégée par exemple.
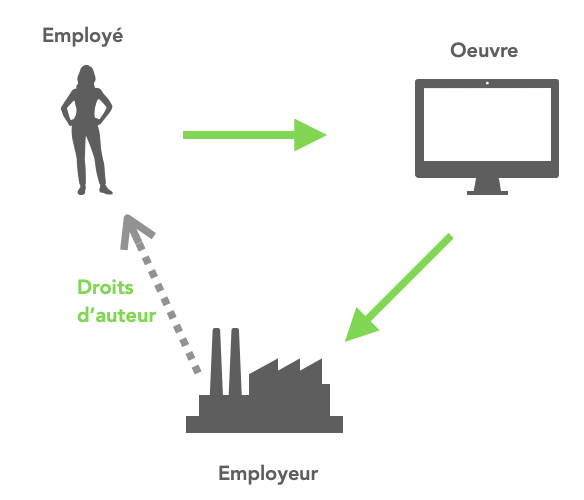
Lorsqu’un employé crée une oeuvre qui est exploitée (par exemple commercialisée) par son employeur, ce dernier peut lui reverser des droits d’auteur en contrepartie. Ce régime s’adresse aux employés créatifs. C’est le cas par exemple des journalistes, architectes, graphistes, agents de communication, informaticiens, etc.
L’avantage de recourir à ce type de revenu est qu’il bénéficie d’un régime fiscal très avantageux.
En effet, le revenu de droits d’auteur n’étant pas un revenu professionnel, est taxé à 7,5% jusqu’environ 16.500,00€/an et ensuite à 15%.
A titre d’illustration, voyons une informaticienne qui crée des logiciels dans le cadre de son contrat de travail. Elle pourra recevoir des droits d’auteur en contrepartie de l’exploitation commerciale des logiciels par l’employeur.
Il est à noter que moyennant le respect de certaines conditions, un indépendant peut facturer directement des droits d’auteur à ses clients lorsqu’il leur concède l’exploitation d’une oeuvre protégée.
Your situation deserves tailored advice.
Talk with a lawyer from the firm — your exchanges are covered by professional secrecy, first exchange without obligation.
Fiche migrated from the e².law WordPress portal.
View the original