Comment les revenus immobiliers sont-ils taxés à l’IPP ?
Je suis une personne physique propriétaire, usufruitière, possesseur, emphytéote ou superficiaire d’un bien immeuble situé en Belgique. Comment ce bien est-il taxé à l’impôt des personnes physiques ? La réponse va dépendre de l’affectation effective du bien immeuble.
Les différents cas de figures sont les suivants :
Il n’y a pas d’imposition à l’impôt des personnes physiques, il s’agit d’une exonération
Je suis imposé sur les loyers et avantages locatifs que je perçois effectivement
Base imposable = Loyers + Avantages locatifs
Je suis imposé sur le revenu cadastral indexé majoré de 40%
Base imposable = RC indexé x 1,40
Une fois que la base imposable des revenus immobiliers a été déterminée, nous allons l’additionner aux éventuels revenus professionnels, revenus divers et revenus de biens mobiliers pour obtenir une base imposable globale. Cette dernière va être imposée globalement à l’impôt des personnes physiques progressif par tranches.
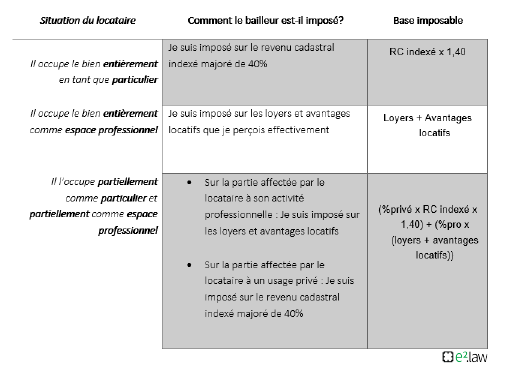
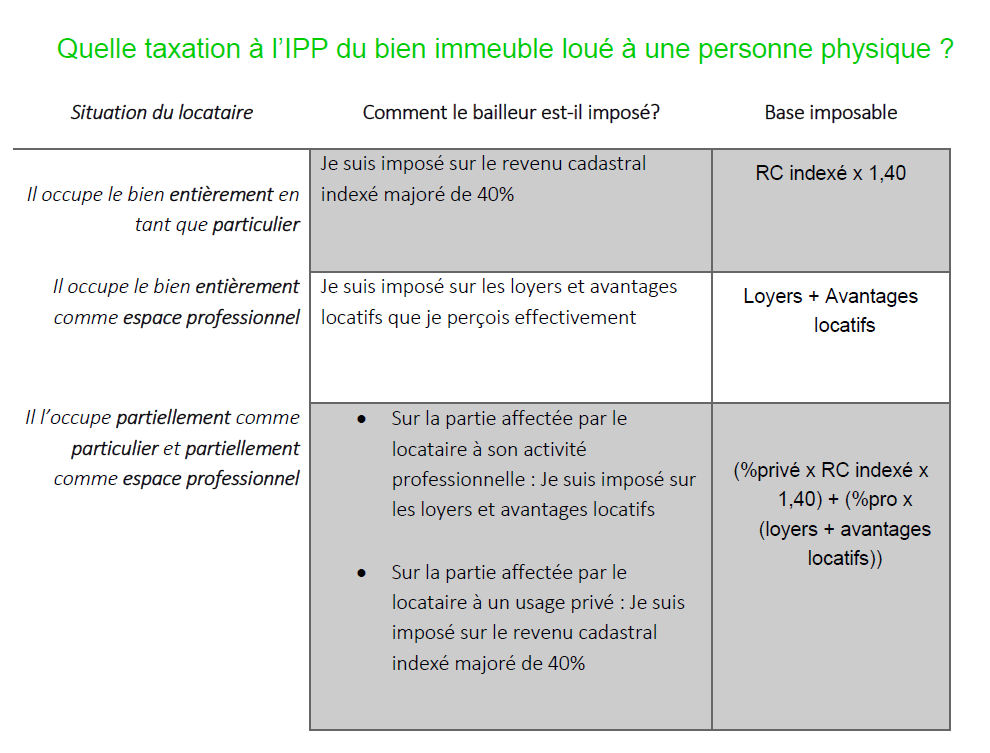
| Situation du locataire | Comment le bailleur est-il imposé? | Base imposable |
|
Il occupe le bien entièrement en tant que particulier |
Je suis imposé sur le revenu cadastral indexé majoré de 40% | RC indexé x 1,40 |
| Il occupe le bien entièrement comme espace professionnel | Je suis imposé sur les loyers et avantages locatifs que je perçois effectivement | Loyers + Avantages locatifs |
| Il l’occupe partiellement comme particulier et partiellement comme espace professionnel | ð Sur la partie affectée par le locataire à son activité professionnelle : Je suis imposé sur les loyers et avantages locatifs
ð Sur la partie affectée par le locataire à un usage privé : Je suis imposé sur le revenu cadastral indexé majoré de 40% |
(%privé x RC indexé x 1,40) + (%pro x (loyers + avantages locatifs)) |
Your situation deserves tailored advice.
Talk with a lawyer from the firm — your exchanges are covered by professional secrecy, first exchange without obligation.
Fiche migrated from the e².law WordPress portal.
View the original