Plan financier (srl)
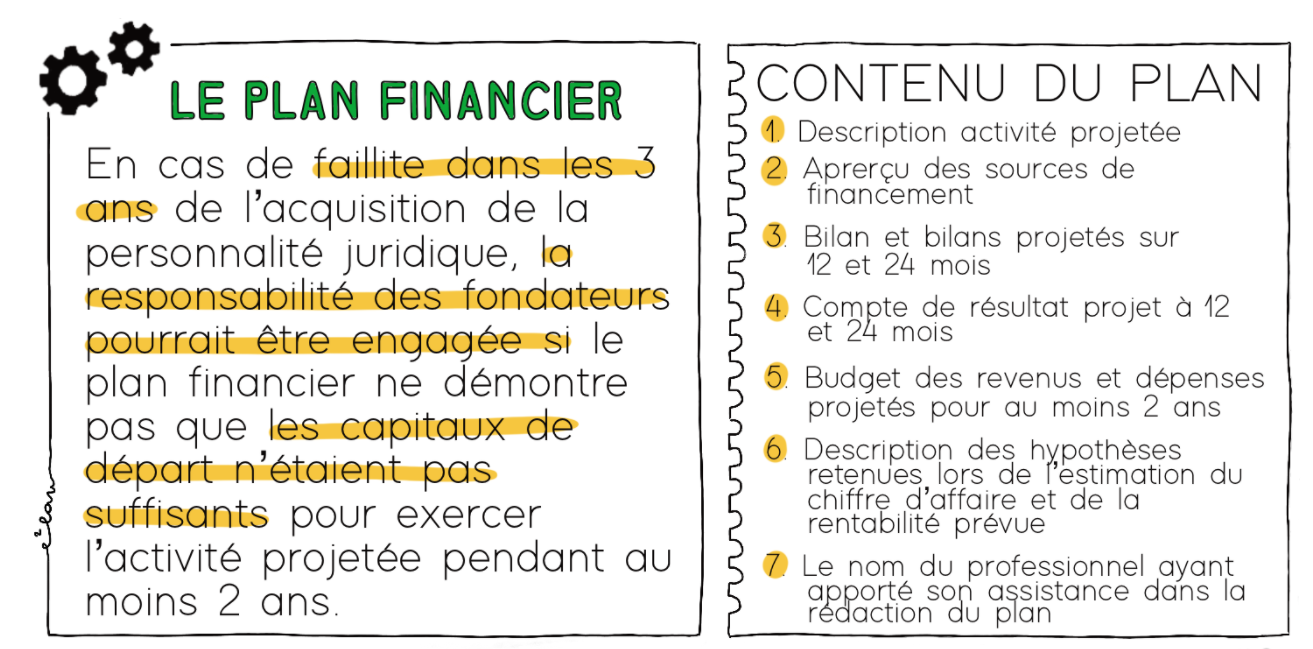
Préalablement à la constitution de la société, les fondateurs remettent au notaire instrumentant un plan financier dans lequel ils justifient le montant des capitaux propres de départ à la lumière de l’activité projetée de la société pendant une période d’au moins deux ans.
Contexte juridique
Le plan financier doit au moins comporter les éléments suivants:
1° une description précise de l’activité projetée;
2° un aperçu de toutes les sources de financement à la constitution en ce compris, le cas échéant, la mention des garanties fournies à cet égard;
3° un bilan d’ouverture établi établi conformément au schéma simplifié prévu pour les micro-sociétés, ainsi que des bilans projetés après douze et vingt-quatre mois;
4° un compte de résultats projeté après douze et vingt-quatre mois, établi conformément au schéma simplifié prévu pour les micro-sociétés (visé à l’article 3:3);
5° un budget des revenus et dépenses projetés pour une période d’au moins deux ans à compter de la constitution;
6° une description des hypothèses retenues lors de l’estimation du chiffre d’affaires et de la rentabilité prévus;
7° le cas échéant, le nom de l’expert externe qui a apporté son assistance lors de l’établissement du plan financier.
nb. Lors de l’élaboration des bilans et comptes de résultats projetés, une autre périodicité que celle visée au paragraphe 2, 3° et 4°, peut être utilisée, à condition que les projections concernent au total une période d’au moins deux ans à compter de la constitution.
Il s’agit d’apprécier, rétrospectivement en cas de difficulté, si les fondateurs ont doté la société de fonds propres suffisants. Cette disposition protège les tiers, qui seraient créanciers de la société. Toutefois, un plan financier bien rédigé protège également les fondateurs.
Contexte factuel
Préalablement à la constitution de la société.
Specific
S’assurer de bien concevoir l’activité projetée et de la doter des moyens financiers adéquats.
Il convient d’accorder une importe particulière à ce document dans la mesure où, en cas de faillite dans les trois ans de la constitution, c’est ce document qui éclairera le Tribunal quant à la situation et les informations existantes au moment de la constitution. C’est sur base de ce document que le tribunal appréciera si et dans quelle mesure les fondateurs doivent éventuellement être tenus pour responsables du passif de la société.
Quelques conseils:
- commenter les “assumptions” sur base du cas ce plan financier est élaboré;
- si les fondateurs identifient que le succès de l’entreprise dépend de certaines variables extérieures, il peut être utile d’adapter la gouvernance de la société en fonction de ces paramètres, et, par exemple, prévoir ce que la société fera au cas où ces variables ne sont finalement pas favorables.
- prendre conseil auprès de son comptable à ce propos (mais ce n’est pas une obligation), mais ne pas totalement lui abandonner la préparation du plan car il y est important que vous lui donniez les informations requises et discutiez le plan avec lui.
Votre situation mérite un conseil sur mesure.
Échangez avec un avocat du cabinet — vos échanges sont couverts par le secret professionnel, premier échange sans engagement.
Fiche migrée depuis le portail WordPress e².law.
Voir l'original